Вчера, 19:20
Налоговое уведомление: что это такое и как его исполнить
1. Что такое налоговое уведомление и как его исполнить
Налоговые органы обязаны ежегодно исчислять налоги на транспортные средства и недвижимое имущество физических лиц (п. 2 ст. 52 НК РФ). Поэтому не позднее чем за 30 дней до срока уплаты имущественных налогов налогоплательщикам направляется налоговое уведомление.
Форма уведомления утверждена приказом ФНС России от 27.09.2022 № ЕД-7-21/866. Оно содержит сумму налога к уплате, сведения об объекте налогообложения, налоговой базе, сроке уплаты, а также реквизиты для перечисления налога в качестве единого налогового платежа (QR-код, штрих-код, УИН, банковские реквизиты).
Уведомление не направляется, если общая сумма исчисленных налогов составляет менее 300 рублей — кроме случая, когда в этом году утрачивается возможность его направления.
Уведомление направляется заказным письмом по почте либо в электронной форме через личный кабинет налогоплательщика или личный кабинет на портале госуслуг. Налогоплательщик (или его представитель) вправе получить его на бумажном носителе под расписку в любом налоговом органе либо через МФЦ на основании заявления (форма утверждена приказом ФНС России от 20.10.2022 № ЕД-7-21/947). Уведомление передаётся не позднее пяти дней со дня получения налоговым органом такого заявления.
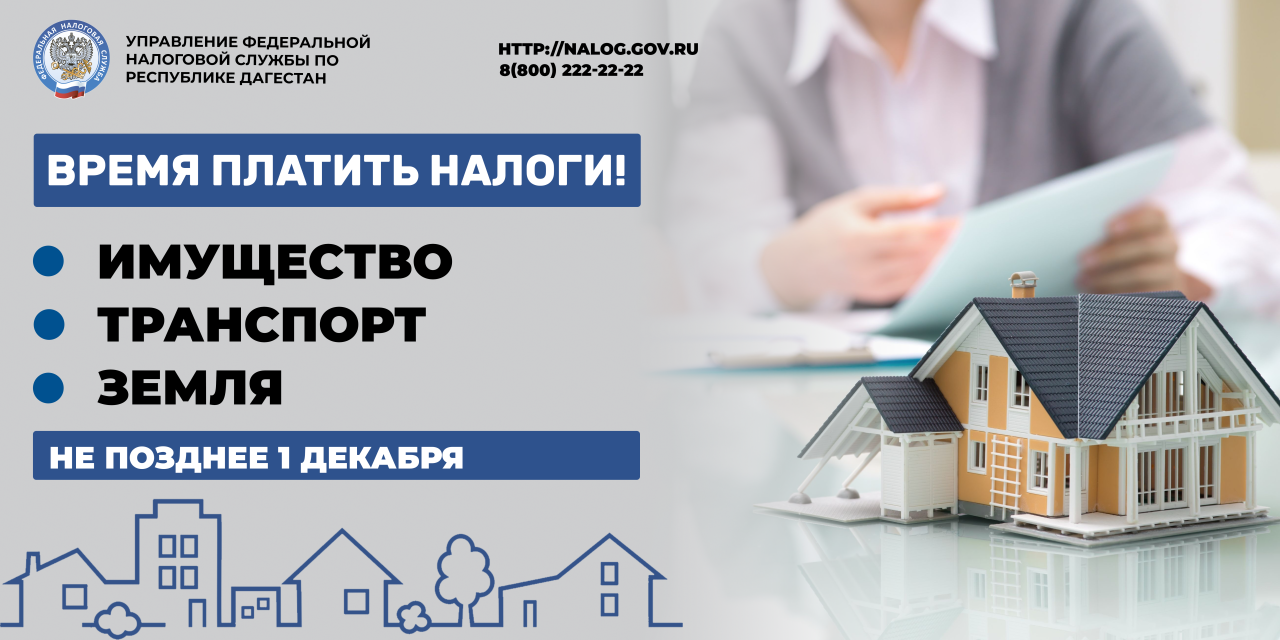
Налоговое уведомление за налоговый период 2025 года должно быть исполнено (налоги оплачены) не позднее 1 декабря 2026 года, кроме случаев переноса сроков уплаты на основании постановлений Правительства РФ (например, постановления от 04.09.2024 № 1222 и от 07.12.2024 № 1735 о мерах поддержки жителей отдельных территорий Курской области).
2. Основные изменения в налогообложении имущества
Уведомления, направляемые в 2026 году, содержат расчёт налогов за 2025 год. Основные изменения по сравнению с предыдущим периодом:
Транспортный налог
- от уплаты освобождены ветераны боевых действий, участники СВО и члены их семей (подп. 9.1–9.5 п. 1 ст. 407 НК РФ) — в отношении одного транспортного средства по выбору, кроме легковых автомобилей с повышающим коэффициентом, а также водных (кроме моторных лодок) и воздушных транспортных средств;
- применён Перечень легковых автомобилей средней стоимостью от 10 млн руб. на 2025 год, сформированный Минпромторгом России (повышающий коэффициент 3 — для автомобилей от 10 до 15 млн руб. не старше 10 лет и от 15 млн руб. не старше 20 лет);
- применены изменения налоговых ставок и льгот по законам субъектов РФ. С информацией можно ознакомиться в рубрике «Справочная информация о ставках и льготах по имущественным налогам» (https://www.nalog.ru/rn77/service/tax/).
Земельный налог
- налоговый вычет (уменьшение базы на кадастровую стоимость 600 кв. м) предоставлен участникам СВО и членам их семей (подп. 9.1–9.5 п. 1 ст. 407 НК РФ);
- освобождены от уплаты лица в отношении участков на территориях с режимами ЧП, ЧС или КТО, где принято решение о временном отселении (эвакуации);
- применены изменения ставок и льгот по нормативным актам муниципальных образований.
Налог на имущество физических лиц
- использован коэффициент 10-процентного ограничения роста налога по сравнению с предыдущим периодом (кроме объектов из перечня по п. 7 ст. 378.2 НК РФ и объектов по абз. 2 п. 10 ст. 378.2 НК РФ, за исключением гаражей и машино-мест в них);
- освобождены от уплаты лица в отношении объектов на территориях с режимами ЧП, ЧС или КТО с решением о временном отселении (эвакуации);
- применены изменения ставок и льгот по нормативным актам муниципальных образований.
3. Почему в 2026 году изменились суммы налогов на имущество
Расчёт налогов зависит от ставок, льгот и налоговой базы, определяемых на региональном и муниципальном уровне. Конкретные причины изменения суммы можно уточнить в налоговом органе или в контакт-центре ФНС России (8-800-222-22-22). Есть и общие основания.
Транспортный налог. Рост возможен из-за:
1) изменения ставок и (или) отмены льгот субъектом РФ;
2) применения повышающих коэффициентов для легковых автомобилей средней стоимостью от 10 млн руб. по Перечню Минпромторга на 2025 год;
3) иных оснований (утрата права на льготу, уточнённые сведения от регистрирующих органов и т.п.).
Земельный налог. Рост возможен из-за:
1) изменения ставок и (или) отмены льгот муниципальными образованиями;
2) изменения кадастровой стоимости участка в течение 2025 года (например, из-за смены вида разрешённого использования, категории земель, площади);
3) иных оснований (перерасчёт, утрата права на льготу, уточнённые сведения Росреестра и т.п.).
Налог на имущество физических лиц. Рост возможен из-за изменения ставок или отмены льгот муниципальными образованиями (городами федерального значения).
4. Как проверить налоговые ставки и льготы, указанные в уведомлении
Ставки и льготы устанавливаются нормативными актами разного уровня:
- по транспортному налогу — главой 28 НК РФ и законами субъектов РФ по месту нахождения транспортного средства;
- по земельному налогу и налогу на имущество физических лиц — главами 31, 32 НК РФ и нормативными актами представительных органов муниципальных образований (законами городов федерального значения, актами органа федеральной территории «Сириус») по месту нахождения объектов.
Информация о ставках, льготах и вычетах по всем видам налогов доступна в рубрике «Справочная информация о ставках и льготах по имущественным налогам» на сайте ФНС России (https://www.nalog.ru/rn77/service/tax/), а также в налоговых органах и контакт-центре ФНС (8-800-222-22-22).
5. Как воспользоваться льготой, не учтённой в уведомлении
Шаг 1. Проверьте, учтена ли льгота: изучите графы «Размер налоговых льгот» и «Налоговый вычет» в уведомлении.
Шаг 2. Если льготы не применены, выясните, относитесь ли вы к категориям лиц, имеющим право на льготу по объектам из уведомления.
Транспортный налог. Освобождение предусмотрено ст. 361.1 НК РФ для ветеранов боевых действий, участников СВО и членов их семей (подп. 9.1–9.5 п. 1 ст. 407 НК РФ), а также законами субъектов РФ для отдельных категорий (инвалиды, ветераны, многодетные и т.п.).
Земельный налог. Федеральная льгота уменьшает налоговую базу на кадастровую стоимость 600 кв. м одного участка. Ею могут воспользоваться участники СВО и члены их семей (подп. 9.1–9.5 п. 1 ст. 407 НК РФ), пенсионеры, предпенсионеры, инвалиды I и II групп, инвалиды с детства, ветераны ВОВ и боевых действий, многодетные и другие категории по п. 5 ст. 391 НК РФ. Дополнительные льготы могут устанавливаться муниципальными образованиями.
Налог на имущество физических лиц. Льготы для 21 категории (пенсионеры, предпенсионеры, инвалиды, ветераны, военнослужащие, участники СВО и члены их семей, владельцы хозстроений до 50 кв. м и т.п.) предусмотрены ст. 407 НК РФ. Льгота освобождает от налога в отношении одного объекта каждого вида с максимальной суммой налога: квартира или комната; жилой дом; помещение или сооружение по подп. 14 п. 1 ст. 407 НК РФ; хозстроение или сооружение по подп. 15 п. 1 ст. 407 НК РФ; гараж или машино-место. Она не применяется к объектам из перечня по п. 7 ст. 378.2 НК РФ, объектам по абз. 2 п. 10 ст. 378.2 НК РФ и объектам с кадастровой стоимостью свыше 300 млн рублей. Дополнительные льготы могут устанавливаться муниципальными образованиями.
Шаг 3. Если вы имеете право на льготу, но она не учтена, подайте заявление по форме (приказ ФНС России от 14.11.2017 № ММВ-7-21/897). Это можно сделать через личный кабинет налогоплательщика, почтой, лично в любой налоговой инспекции или через МФЦ.
6. Что делать, если в уведомлении некорректная информация
Сведения об имуществе и его владельце (характеристики, налоговая база, правообладатель, период владения) в налоговые органы представляют МВД России, Росреестр, МЧС России, Росавиация, Росморречфлот, органы гостехнадзора, нотариусы и др.
Если информация в уведомлении неактуальна (об объекте, периоде владения, налоговой базе, адресе), обратитесь в налоговые органы удобным способом:
1) через личный кабинет налогоплательщика;
2) лично в любой налоговый орган, почтой или через сервис «Обратиться в ФНС России».
Как правило, налоговому органу требуется проверка оснований для перерасчёта (запрос, проверка информации о льготе, определение даты применения актуальной базы и т.п.), обработка сведений и внесение изменений. При наличии оснований не позднее 30 дней (в исключительных случаях — с продлением не более чем на 30 дней) налог пересматривается, формируется новое уведомление с новым сроком уплаты, и ответ направляется налогоплательщику (размещается в личном кабинете).
Дополнительную информацию можно получить по телефону налогового органа или контакт-центра ФНС: 8-800-222-22-22.
7. Что делать, если уведомление не получено
Уведомления владельцам недвижимости и транспортных средств направляются (размещаются в личном кабинете налогоплательщика или на ЕПГУ) не позднее 30 дней до срока уплаты — не позднее 1 декабря года, следующего за истёкшим налоговым периодом.
По общему правилу уведомления не направляются по почте заказными письмами на бумаге, если:
1) есть льгота, вычет или иные основания, полностью освобождающие от уплаты;
2) общая сумма налогов менее 300 рублей (кроме случая, когда в этом году утрачивается возможность направления уведомления);
3) налогоплательщик — пользователь личного кабинета на сайте ФНС;
4) налогоплательщик — пользователь личного кабинета на ЕПГУ (зарегистрирован в ЕСИА) и не направлял через ЕПГУ уведомление о прекращении получения документов от налоговых органов.
В иных случаях при неполучении уведомления до 1 ноября целесообразно обратиться в налоговый орган либо направить информацию через личный кабинет или сервис «Обратиться в ФНС России».
Владельцы недвижимости или транспортных средств, не получавшие уведомления за какой-либо период и не заявлявшие льготы, обязаны сообщать о наличии объектов в любой налоговый орган (форма утверждена приказом ФНС России от 23.12.2022 № ЕД-7-21/1250).
8. Как получить и оплатить уведомление через ЕПГУ
Федеральным законом от 28.11.2025 № 425-ФЗ с 01.08.2026 установлен новый порядок передачи налоговых уведомлений в электронной форме через личный кабинет на ЕПГУ налогоплательщикам, зарегистрированным в ЕСИА. Исключение — лица, направившие через ЕПГУ уведомление о прекращении получения документов и не направившие затем уведомление о необходимости их получения через ЕПГУ (п. 4 ст. 52 НК РФ). Пользователь ЕПГУ может оплатить начисления из уведомления онлайн в личном кабинете на портале.
Просмотров:
сегодня: 10, Всего: 21.